Beschreibung
Version 1.2 | Informationsstand 16.09.2026
Aus „Wer ist jetzt dran?“ wird ein dokumentierter Arbeitslauf: Eingang, Rollen, Vertretung, Übergaben, Rückfragen und nächste Schritte.
Für wen?
Für kleine und mittlere Unternehmen in Deutschland, deren Office, Buchhaltung, Einkauf und IT einen inländischen B2B-Rechnungseingang gemeinsam organisieren möchten. Besonders hilfreich, wenn Originaldateien, Zuständigkeiten oder Freigaben heute an mehreren Stellen verteilt sind.
Was Sie damit erarbeiten
- Eine Bestandsaufnahme Ihres konkreten Eingangskanals.
- Eine Rollenmatrix mit Vertretung, Übergabe und Nachweisort.
- Eine Formatentscheidung, die XRechnung im B2B von B2G trennt.
- Vier Fehlerwege und ein wiederverwendbares Rückfrageprotokoll.
- Einen Nachweispfad vom Original über die Korrektur bis zur Entscheidung.
- Einen ausgefüllten synthetischen Musterfall und sechs Teamtests.
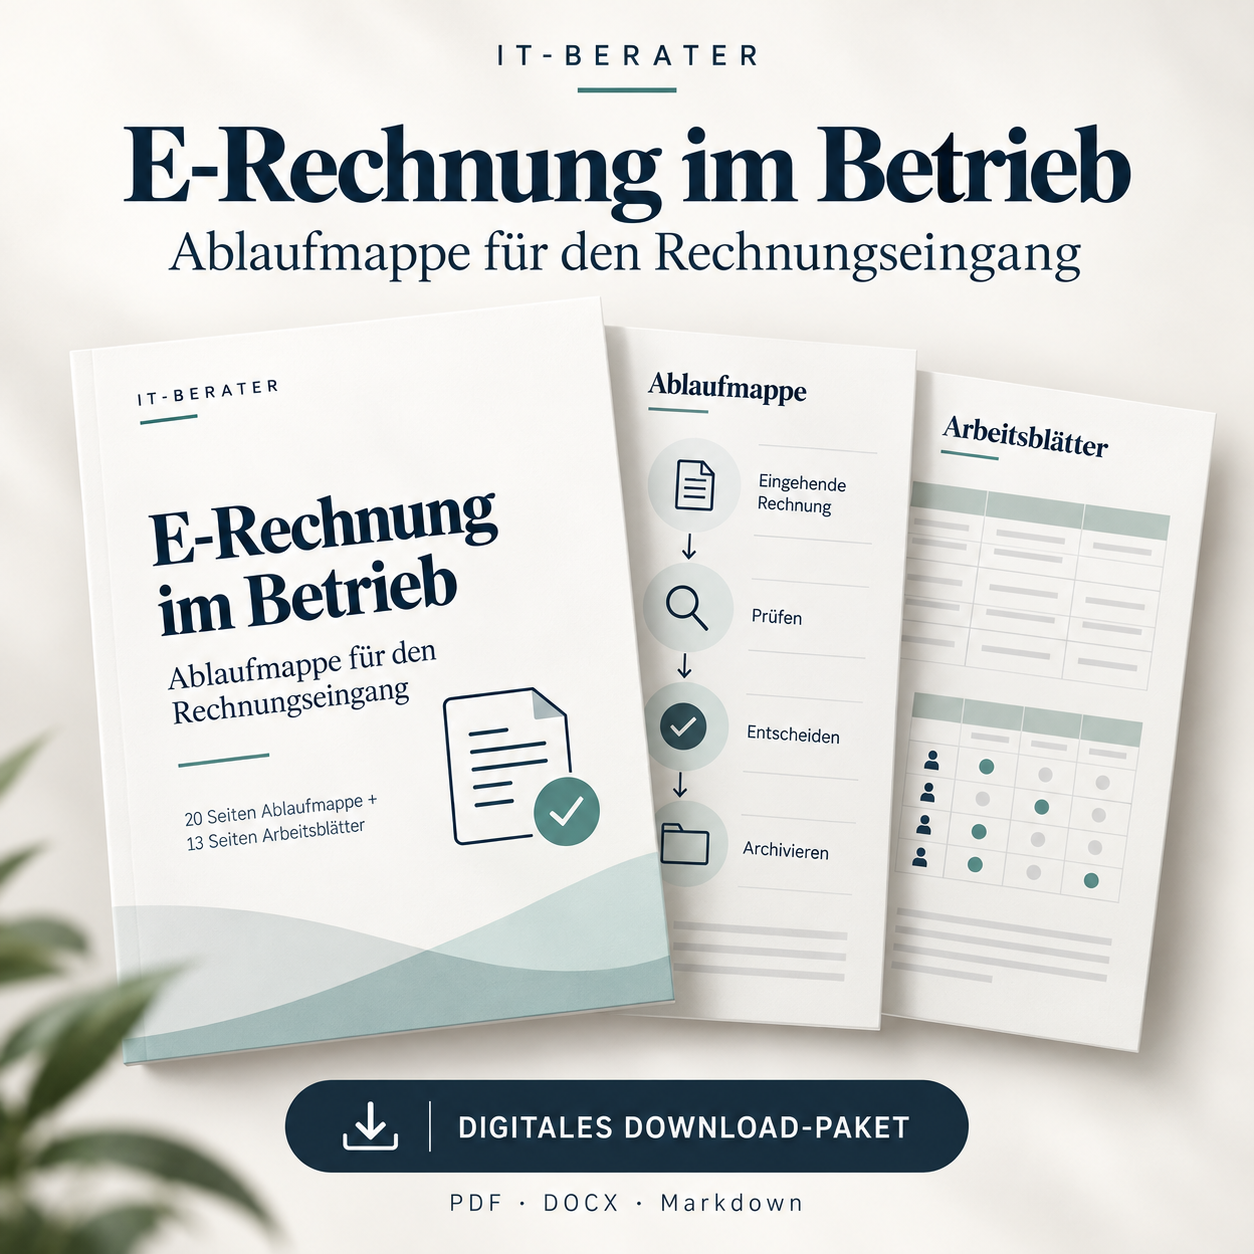
- Acht anschauliche Bildguides: Rechnungslauf, Übergaben, Empfänger und Format, drei Prüfarten, Abweichungen, Nachweispfad, sechs Tests und Maßnahmenplan, jeweils mit lesbarer Textfassung und Teamübung.
- Fünf priorisierte Maßnahmen und einen Entwurf für Ihre interne Kurzregel.
Lieferumfang
- Ablaufmappe: 20 A4-Seiten als PDF.
- Arbeitsblätter: 13 A4-Seiten als PDF, mit fünf Arbeitsseiten mit freien Schreibflächen und sieben ergänzenden Bildguides.
- Beide Dokumente zusätzlich als bearbeitbare DOCX- und Markdown-Dateien.
- Kostenfreie Leseprobe: 6 PDF-Seiten; auch als DOCX/Markdown im vollständigen Dateipaket.
- Acht ausgewählte PNG-Bilddateien für die mitgelieferten Markdown-Quellen.
- Informationsstand 16.09.2026, Version 1.2; Quellen und Haftungs-/Nutzungshinweis am Ende aller Dokumente.
Die PDFs sind druckbare Arbeitsunterlagen ohne interaktive Formularfelder. Nutzen Sie für digitale Anpassungen die DOCX- oder Markdown-Dateien. Das Format ist eine einmalige Dokumentfassung zum angegebenen Stand; weitergehende Leistungen richten sich ausschließlich nach dem gesonderten Angebot. Gesetzliche und vereinbarte Rechte bleiben unberührt.
Grenzen
Keine Rechnungssoftware, kein Softwarezugang, keine Rechnungsvalidierung, kein Zertifikat und keine individuelle Beratung. Die Mappe bestätigt weder steuerliche Anerkennung einzelner Rechnungen noch vollständige Rechtskonformität. B2G, Österreich, internationale Sachverhalte und Sonderfälle sind nicht abschließend behandelt. 60 bis 90 Minuten sind ein Planungsvorschlag für einen überschaubaren Arbeitslauf; 30 Tage sind ein internes Organisationsziel. Ein bestimmter Erfolg oder Zeitgewinn wird nicht zugesagt.
Quellen
BMF FAQ, UStG, FeRD, KoSIT; Abruf 16.09.2026. Haftungsgrenzen: BGB § 276, § 309 Nr. 7, § 310 in Verbindung mit § 307.
Haftungsausschluss – Haftungs- und Nutzungshinweis
Diese Arbeitshilfe wurde sorgfältig nach bestem Wissen mit Informationsstand 16.09.2026, Version 1.2, erstellt. Sie bietet allgemeine Information und Organisationshilfen für den inländischen B2B-Rechnungseingang in Deutschland. Sie ist keine individuelle Rechts-, Steuer- oder Datenschutzberatung und bestätigt weder die Gültigkeit einzelner Rechnungen noch vollständige Compliance.
Die Quellen und Anwendungsgrenzen sind oben angegeben. Eine Garantie, jeden Einzelfall vollständig oder auch nach Rechts- und Technikänderungen aktuell zu behandeln, wird nicht übernommen. Prüfen Sie vor der Anwendung den aktuellen Stand und die Besonderheiten Ihres Betriebs; beziehen Sie bei steuerlichen, rechtlichen oder technischen Zweifeln die zuständigen qualifizierten Fachstellen ein. Österreich, B2G, internationale Fälle und Sonderfälle werden nicht abschließend behandelt. Eigene Änderungen sind eigenständig zu prüfen.
Dieser Hinweis erläutert Zweck und Grenzen; er schließt gesetzliche Haftung oder Mängelrechte nicht aus und schränkt vereinbarte Leistungen oder zwingende Rechte, insbesondere Verbraucherrechte, nicht ein. Insbesondere bleiben Ansprüche wegen Vorsatz, grober Fahrlässigkeit sowie Schäden an Leben, Körper oder Gesundheit unberührt. Eine anwaltliche Prüfung oder rechtliche Garantie wird nicht behauptet.
Rezensionen
Es gibt noch keine Rezensionen.